


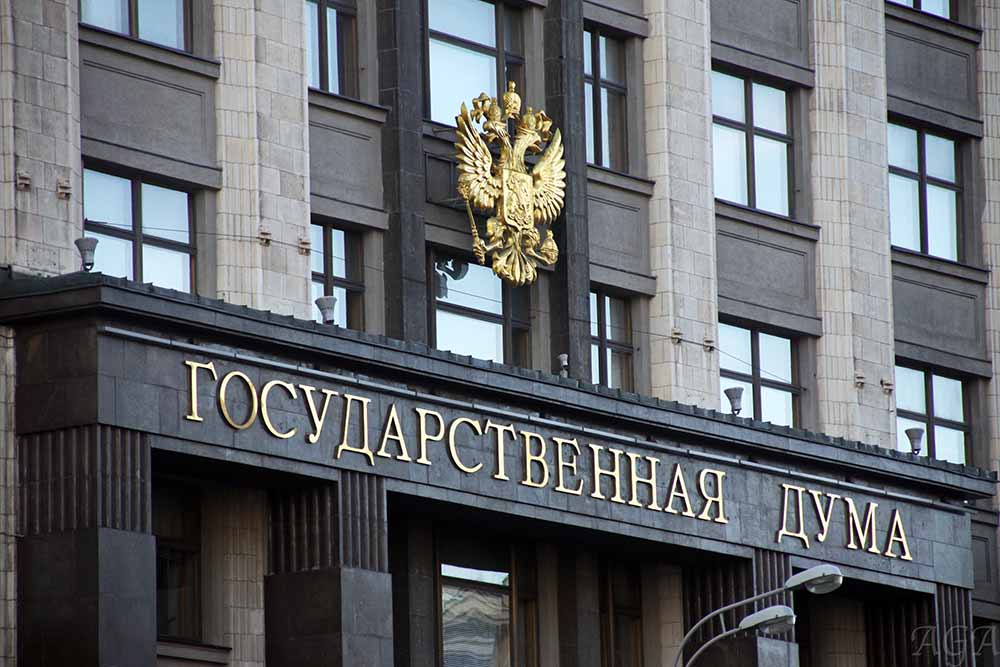
Ռուսաստանի Դաշնության Պետական դուման նոյեմբերի 18-ին առաջին ընթերցմամբ ընդունել է կառավարության ներկայացրած օրինագիծը, որով նախատեսվում է 2027–2031 թվականներին անիմացիոն արտադրությամբ զբաղվող ընկերությունների համար սահմանել շահութահարկի արտոնյալ դրույքաչափ։
Օրինագծի համաձայն՝ դաշնային բյուջե վճարվող շահութահարկի դրույքաչափը կկազմի 3%, իսկ տարածաշրջանային բյուջե վճարվողը՝ 0%։ Ներկայումս շահութահարկի ընդհանուր դրույքաչափը 25% է, որից 8%-ը փոխանցվում է դաշնային, իսկ 17%-ը՝ տարածաշրջանային բյուջեներ։
Կառավարության ներկայացրած հիմնավորման մեջ նշվում է, որ հարկային բեռի նվազեցումը կնպաստի անիմացիոն արտադրության զարգացմանը։
«Շահութահարկի նվազեցումը ոլորտն ավելի գրավիչ կդարձնի մասնավոր ներդրողների համար, որոնց միջոցները կազմում են անիմացիոն բովանդակության արտադրական բյուջեների 80%-ը», — նշվում է օրինագծի բացատրական գրության մեջ։
Արտոնությունից օգտվելու համար ընկերությունները պետք է առնվազն հինգ անընդմեջ տարի ընդգրկված լինեն անիմացիոն արտադրանք ստեղծող կազմակերպությունների պետական ռեեստրում։ Պարտադիր պայման է նաև արտոնության կիրառման ամբողջ ժամանակահատվածում ռեեստրում մնալը։
Նախագծով սահմանվում են լրացուցիչ պահանջներ։ Մասնավորապես՝ ընկերության իրացումից ստացվող եկամուտների առնվազն 90%-ը պետք է կապված լինի անիմացիոն արտադրության հետ, իսկ աշխատակիցների միջին թվաքանակը չպետք է պակաս լինի յոթից։ 2028 թվականից նախատեսվում է նաև տարեկան հասույթի առնվազն 5% աճի պահանջ։
Օրենսդրական փոփոխությունների հեղինակների գնահատմամբ՝ հարկային արտոնությունը հնարավորություն կտա ստացված լրացուցիչ միջոցները վերաներդնել նոր անիմացիոն նախագծերում, պահպանել մասնագիտական կադրերը և ընդլայնել արտադրության ծավալները։
Օրինագծի երկրորդ ընթերցման համար փոփոխություններ և առաջարկություններ կարող են ներկայացվել մինչև դեկտեմբերի 2-ը։
Օրինագիծը դեռևս չի ստացել օրենքի ուժ։ Այն վերջնական ընդունվելու դեպքում արտոնյալ հարկային կարգավորումները կգործեն 2027 թվականի հունվարի 1-ից մինչև 2031 թվականի ավարտը։